Domain ynte.de kaufen?
Wir ziehen mit dem Projekt
ynte.de um.
Sind Sie am Kauf der Domain
ynte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ynte.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
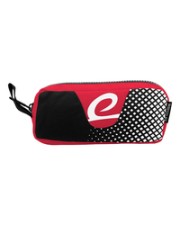
PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 82714946 (BS-3379R)PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 8271494611,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yealink Hörer für T8x Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 18291819 (2201227)Yealink Hörer für T8x Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 1829181929,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jabra GN Jabra Ladeständer Ersatz EMEA > Produkttyp- Audio Ersatzteil- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 22047785 (14217-03)Produktbeschreibung: Jabra Ladeständer - Ersatz, Produkttyp: Ladeständer, Entwickelt für: Headset, Lokalisierung: EMEA215,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yealink Hörer für T7X Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 18291819 (2201010)Yealink Hörer für T7X Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 1829181915,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Warum ist ein Kontokorrentkredit teurer als ein Darlehen?
Ein Kontokorrentkredit ist in der Regel teurer als ein Darlehen, da er flexibler ist und schneller verfügbar sein muss. Die Bank trägt ein höheres Risiko, da der Kreditnehmer jederzeit auf das Geld zugreifen kann, ohne vorherige Genehmigung. Zudem sind die Zinsen für einen Kontokorrentkredit variabel und können sich je nach Marktlage ändern. Darlehen hingegen haben feste Zinsen und eine festgelegte Laufzeit, was für die Bank kalkulierbarer ist. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
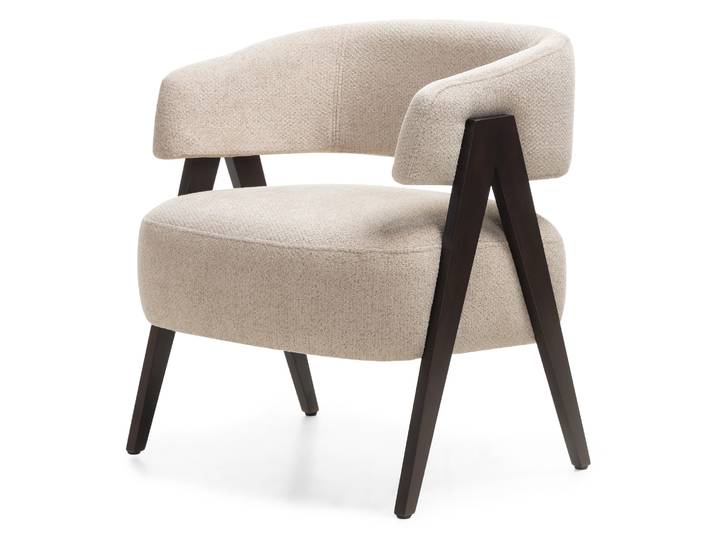
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 82714946 (BS-3379R)PEDEA BESTLIFE Mäppchen MERX schwarz/rot > Produkttyp- Tasche- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 8271494611,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yealink Hörer für T8x Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 18291819 (2201227)Yealink Hörer für T8x Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 1829181929,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
Jabra GN Jabra Ladeständer Ersatz EMEA > Produkttyp- Audio Ersatzteil- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 22047785 (14217-03)Produktbeschreibung: Jabra Ladeständer - Ersatz, Produkttyp: Ladeständer, Entwickelt für: Headset, Lokalisierung: EMEA215,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yealink Hörer für T7X Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 18291819 (2201010)Yealink Hörer für T7X Serie > Produkttyp- Endger?te Zubeh?r- ear-Kategorie ElektroG: irrelevant> Versand- WEEE: 1829181915,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
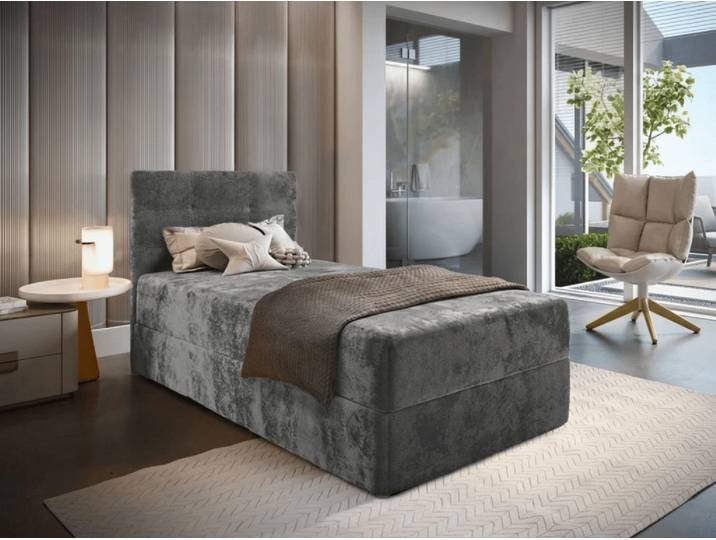
ANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. QualitätANGEBOT Polsterbett Boxspring GLORIEN VELVET 90x200 cm grau II. Qualität. Material 100% Polyester Samtstoff: Kronos 15 - grau Grammatur: 270 g/m2 Spanplatte Abmessungen Breite: 90 cm Länge: 207 cm Kopfteilhöhe: 98 cm Dicke des Kopfteils: 7 cm Bettliegehöhe: 45 cm Höhe der Füße: 2 cm Für Matratzengröße: 90 x 200 cm Tragfähigkeit: 120 kg Gewicht des Bettes: 100 kg Produktdetails Inklusive Stauraum Das Bett enthält eine Bonell Federkernmatratze Die obere Schicht der Matratze ist aus Polyurethanschaum T30 Matratzenhärte: H3 (mittelhart) Topper ist nicht im Lieferumfang enthalten Wird zerlegt geliefert Boxspringbetten Boxspringbetten werden immer beliebter in Haushalten und in luxuriösen Hotels dank ihrer außergewöhnlichen Konstruktion und des erstklassigen Komforts. Dieser Betttyp besteht aus einer unteren Federbasis (Boxspring) und einer Hauptmatratze, zu der man einen separaten Topper erwerben kann. Die Basis beinhaltet ein Federsystem, das das Gewicht optimal verteilt und so die Lebensdauer der Matratze verlängert. Die Hauptmatratze nutzt in der Regel Taschen- oder Bonell-Federn für eine feste, aber bequeme Körperunterstützung. Für noch höheren Komfort und Schlafhygiene kann man einen Topper erwerben, der eine weiche Oberfläche bietet. Dank dieser Kombination zeichnen sich Boxspringbetten durch außergewöhnlichen Komfort, hohe Strapazierfähigkeit und ein elegantes Erscheinungsbild aus, das jedes Schlafzimmer aufwertet. Wenn Sie ein Bett suchen, das erstklassiges Design, maximalen Komfort und langanhaltende Beständigkeit kombiniert, ist Boxspring die richtige Wahl. Farbe:Grau Material:Spanplatte235,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Acer Vero CB243YGbemipruzx 23.8"/IPS//TFT//HDMI Flachbildschirm TFT/LCD 23,8" > Produkttyp- Monitor- ear-Kategorie ElektroG: relevant Kategorie 2: Bildschirme und Monitore > 100 cm² Oberfläche Bildschirmgeräte B2C> Versand- WEEE: 15716608 (UM.QB3EE.G01)Acer Vero CB243YGbemipruzx 23.8"/IPS//TFT//HDMI Flachbildschirm TFT/LCD 23,8" > Produkttyp- Monitor- ear-Kategorie ElektroG: relevant Kategorie 2: Bildschirme und Monitore > 100 cm² Oberfläche Bildschirmgeräte B2C> Versand- WEEE: 15716608275,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Warum ist ein Kontokorrentkredit teurer als ein Darlehen?
Ein Kontokorrentkredit ist in der Regel teurer als ein Darlehen, da er flexibler ist und schneller verfügbar sein muss. Die Bank trägt ein höheres Risiko, da der Kreditnehmer jederzeit auf das Geld zugreifen kann, ohne vorherige Genehmigung. Zudem sind die Zinsen für einen Kontokorrentkredit variabel und können sich je nach Marktlage ändern. Darlehen hingegen haben feste Zinsen und eine festgelegte Laufzeit, was für die Bank kalkulierbarer ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.